2025年中国家电行业产业链、产业现状、进出口及发展趋势研判 内生动能逐步释放,企业加速布局产能出海
家用电器行业作为我国传统优势产业,是工业稳增长、促消費的重要领域。2025年,在“以旧换新”等国补政策延续、地产端边际改善以及海外补库需求共振下,行业内生动能逐步释放;与此面对全球贸易格局重构与区域化供应链趋势,头部企业加速布局产能出海,从“产品输出”迈向“能力输出”。本文从产业链、产业现状、进出口及发展趋势四个维度展开研判,并以家用电子产品及配件为分析重点。
一、产业链全景:上游成本分化,中游智造升级,下游渠道融合
家电产业链上游主要为原材料与核心零部件。原材料包括铜、铝、钢材、塑料、玻璃等,其价格波动直接影响成本。2025年,铜、铝价格受全球绿色转型需求支撑仍处相对高位,但钢材、塑料价格在供需宽松下趋稳,行业整体成本压力可控。核心零部件方面,压缩机、电机、控制器、智能模组等国产化率持续提升,尤其变频压缩机、高效电机、AI芯片模组等高端部件自主可控能力增强,为整机性能升级提供基础。
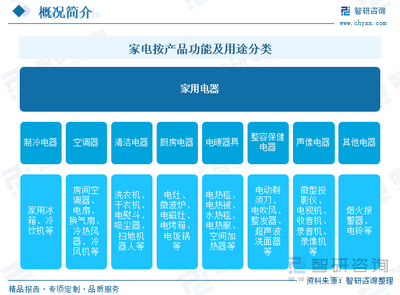
中游为整机制造,涵盖白电(空调、冰箱、洗衣机)、黑电(彩电)、厨小电及家用电子产品与配件。当前制造业加速向数字化、绿色化转型,5G+工业互联网、AI质检、柔性生产线广泛应用,龙头企业“灯塔工厂”数量增加,生产效率与定制化能力显著提升。ODM/OEM企业向JDM(联合设计制造)转变,深度参与前端研发。
下游渠道呈现线上线下深度融合态势。线上以京东、天猫、拼多多、抖音电商为主,直播电商与即时零售贡献增量;“线下”则向体验店、全屋智能场景店转型,家装、地产精装、前装市场成为重要流量入口。跨境电商与海外仓建设加速,为自主品牌出海铺路。
二、产业现状:内需温和复苏,盈利分化中修复,细分品类亮点纷呈
2024年家电行业整体呈现“内冷外热”格局,2025年内需在政策刺激与更新周期驱动下温和复苏。据产业在线数据,2025年1-5月,空调、冰箱、洗衣机内销量分别同比增长约5%、3%、4%,厨小电受地产拖累仍承压,但清洁电器、个护小电、嵌入式家电保持双位数增长。
盈利层面,原材料成本相对稳定叠加产品结构优化,行业毛利率略有修复,但企业间分化明显。白电龙头凭借规模效应与品牌溢价,盈利能力稳健;二线品牌及中小配套企业面临较大竞争压力,部分企业通过出海或转型代工缓解内卷。
细分品类中,家用电子产品及配件表现活跃。一方面,智能家居中枢、智能安防、智能照明等家用电子品随全屋智能渗透率提升而快速增长;另一方面,配件类如智能插座、适配器、遥控器、连接线等,因消费电子以旧换新及海外DIY需求旺盛,出口增长较快。AI大模型落地家庭场景,带动AI音箱、AI闺蜜机等新品类崛起。
三、进出口分析:出口韧性依旧,区域结构优化;进口高端部件仍存
出口方面,中国家电是全球最大的出口国,2024年出口额突破千亿美元。2025年,尽管面临美国加征关税、欧盟碳边境税等挑战,但得益于“一带一路”市场开拓、RCEP红利释放以及海外补库,出口仍保持小幅增长。1-5月,空调、冰箱、彩电出口量分别同比增长8%、6%、4%。分区域看,对东盟、中东、拉美出口增速亮眼,对欧美出口占比下降,区域结构更加均衡。北美市场以商用空调、压缩机、配件为主,终端产品受关税影响部分转移至墨西哥、越南生产或将成品以SKD/CKD方式出口。
进口方面,中国家电进口规模较小,主要集中在高端芯片、精密传感器、高端压缩机、特定光学器件等核心部件。2025年,受AIoT、智能汽车游艇等跨界需求带动,高端电子元器件进口额有所上升。整体看,家电行业进出口维持“大出小进”格局,贸易顺差持续扩大,但出口企业需应对汇率波动与地缘政治风险。
四、发展趋势:内生动能释放,产能出海加速,绿色智能引领
- 内生动能逐步释放:政策端,以旧换新覆盖品类扩大、补贴力度延续,叠加大规模设备更新,撬动存量市场;需求端,新婚登记回暖、旧房翻新、消费升级共同驱动更新需求。预计2025年内销市场将实现中个位数增长,高端化、套系化趋势明显。
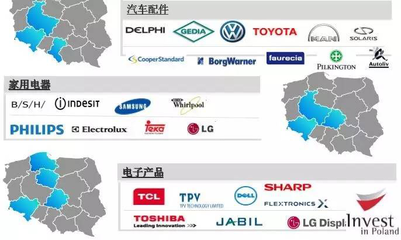
- 企业加速产能出海:为规避贸易壁垒、降低物流成本、贴近海外市场,海尔、美的、格力、海信等龙头加快海外建厂。2025年,产能出海呈现“多点开花”特征:东南亚(越南、泰国)聚焦黑电与小家电,北美(墨西哥)偏向大家电与零部件,欧洲(波兰、罗马尼亚)面向高能效产品,非洲(埃及、尼日利亚)则作为新兴增量基地。出海模式从单纯OEM向自主品牌+本土化运营升级,同时带动上游零部件企业协同出海,形成海外产业集群。
- 绿色低碳与智能化深度融合:全球能效标准趋严,推动变频、热泵、环保制冷剂等技术普及;欧盟ERP、美国能源之星认证成为准入门槛。智能家居方面,Matter协议落地促进互联互通,AI大模型嵌入家电产品,主动服务能力增强。绿色与智能叠加,催生“光储空”一体化、家庭能源管理系统等新方案。
- 家用电子产品及配件新机遇:随着家庭电子设备保有量提升,配件市场从“配角”走向“主角”。智能快充、无线连接、能源管理类配件增速领先;跨境电商使个性化、长尾配件可直达全球消费者。预计2025-2030年,家用电子配件市场年复合增长率有望超过10%,快于整机增速。
综上,2025年中国家电行业正处在“内需添动能、出海增空间、技术提能级”的关键节点。企业需把握以旧换新政策窗口,深耕存量更新与场景化增值服务;同时坚定推进产能全球化布局,强化自主品牌和核心部件自主可控,以绿色智能为帆,驶向全球价值链更高端。【完】
如若转载,请注明出处:http://www.conganbeibei.com/product/45.html
更新时间:2026-11-01 08:26:05